Domain ortszuschlag.de kaufen?
Wir ziehen mit dem Projekt
ortszuschlag.de um.
Sind Sie am Kauf der Domain
ortszuschlag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ortszuschlag.de kaufen?
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
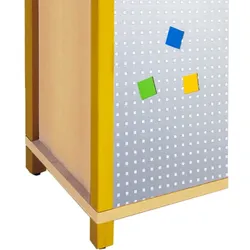
Aufpreis für RückwandausführungUnsere Rückwände sind immer als Sichtrückwand konzipiert, und damit können die Möbel freistehend aufgestellt werden: die Rückwand hat im Standard innen und außen das Korpusdekor. Alternativ hierzu sind dekorative teiltransparente Ausführungen als Austausch (oder mit verschiedenen Aufdopplungen) möglich. - Die Fertigungsmaße werden für die bestehende Rückwand angepasst. Die Ausführung erfolgt mit einem magnetischen und pulverbeschichteten Lochblech, dessen Farbe Sie auswählen können. Dadurch wird die Rückwand einerseits zum farbfrohen Akzent im Raum und kann andererseits als Informationsübermittler und Aushangfläche genutzt werden. Artikelfeatures: Alternative Rückwandoptik Optionen für alle freistehenden Möbel Schrank, Regal, Anmeldetresen Empfangstheke, Raumteiler335,98 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Aufpreis für RückwandbeschichtungUnsere Rückwände sind immer als Sichtrückwand konzipiert, und damit können die Möbel freistehend aufgestellt werden: die Rückwand hat im Standard innen und außen das Korpusdekor. Alternativ hierzu sind dekorative und Ausführungen mit verschiedenen Aufdopplungen (oder Austausch) möglich. - Die Fertigungsmaße werden für die bestehende Rückwand angepasst. Artikelfeatures: Alternative Rückwandoptik Optionen für alle freistehenden Möbel Schrank, Regal, Raumteiler177,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter

-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Sind Bestandskonten aktiv oder passiv?
Bestandskonten sind passiv, da sie die Verbindlichkeiten und das Eigenkapital eines Unternehmens darstellen. Sie zeigen, wie viel Geld dem Unternehmen von externen Parteien geschuldet wird und wie viel Eigenkapital das Unternehmen besitzt. **
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
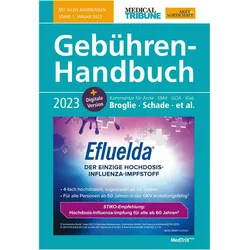
Gebühren-Handbuch 2023, Fachbücher von Hans-Joachim Schade, Maximilian Broglie, Stefanie Pranschke-SchadeSeit über 30 Jahren zeichnet sich unser Gebühren-Handbuch durch Zweckmässigkeit im ärztlichen Alltag aus. Komprimiert liefert ein fachkompetentes Autorenteam aktuelle Kommentierungen zu EBM, GOÄ, IGeL-Leistungen und mit Hinweisen für die Analog-Abrechnungen neuer medizinischer Leistungen. Gebühren-Handbuch 2023: gedruckt und zusätzlich als Onlineversion, damit sind Sie ständig über die neuesten EBM-Weiterentwicklungen informiert.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufpreis für RückwandausführungUnsere Rückwände sind immer als Sichtrückwand konzipiert, und damit können die Möbel freistehend aufgestellt werden: die Rückwand hat im Standard innen und außen das Korpusdekor. Alternativ hierzu sind dekorative teiltransparente Ausführungen als Austausch (oder mit verschiedenen Aufdopplungen) möglich. - Die Fertigungsmaße werden für die bestehende Rückwand angepasst. Die Ausführung erfolgt mit einem magnetischen und pulverbeschichteten Lochblech, dessen Farbe Sie auswählen können. Dadurch wird die Rückwand einerseits zum farbfrohen Akzent im Raum und kann andererseits als Informationsübermittler und Aushangfläche genutzt werden. Artikelfeatures: Alternative Rückwandoptik Optionen für alle freistehenden Möbel Schrank, Regal, Anmeldetresen Empfangstheke, Raumteiler335,98 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Aufpreis für RückwandbeschichtungUnsere Rückwände sind immer als Sichtrückwand konzipiert, und damit können die Möbel freistehend aufgestellt werden: die Rückwand hat im Standard innen und außen das Korpusdekor. Alternativ hierzu sind dekorative und Ausführungen mit verschiedenen Aufdopplungen (oder Austausch) möglich. - Die Fertigungsmaße werden für die bestehende Rückwand angepasst. Artikelfeatures: Alternative Rückwandoptik Optionen für alle freistehenden Möbel Schrank, Regal, Raumteiler177,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Sind Bestandskonten aktiv oder passiv?
Bestandskonten sind passiv, da sie die Verbindlichkeiten und das Eigenkapital eines Unternehmens darstellen. Sie zeigen, wie viel Geld dem Unternehmen von externen Parteien geschuldet wird und wie viel Eigenkapital das Unternehmen besitzt. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.